Assurer son logement, sa voiture ou sa santé, ce n’est pas seulement une question de prudence : certaines assurances sont obligatoires par la loi. Ces contrats protègent à la fois votre patrimoine et les autres en cas de dommages causés.
Mais entre les différentes couvertures disponibles, il est parfois difficile de savoir lesquelles sont vraiment incontournables.
Dans cet article, découvrez les 3 assurances obligatoires pour un particulier, pourquoi elles sont indispensables, et comment un courtier en assurance peut vous aider à trouver la meilleure protection au meilleur prix.
1. L’assurance automobile : assurance obligatoire pour un particulier dès le premier véhicule
À quoi sert-elle ?
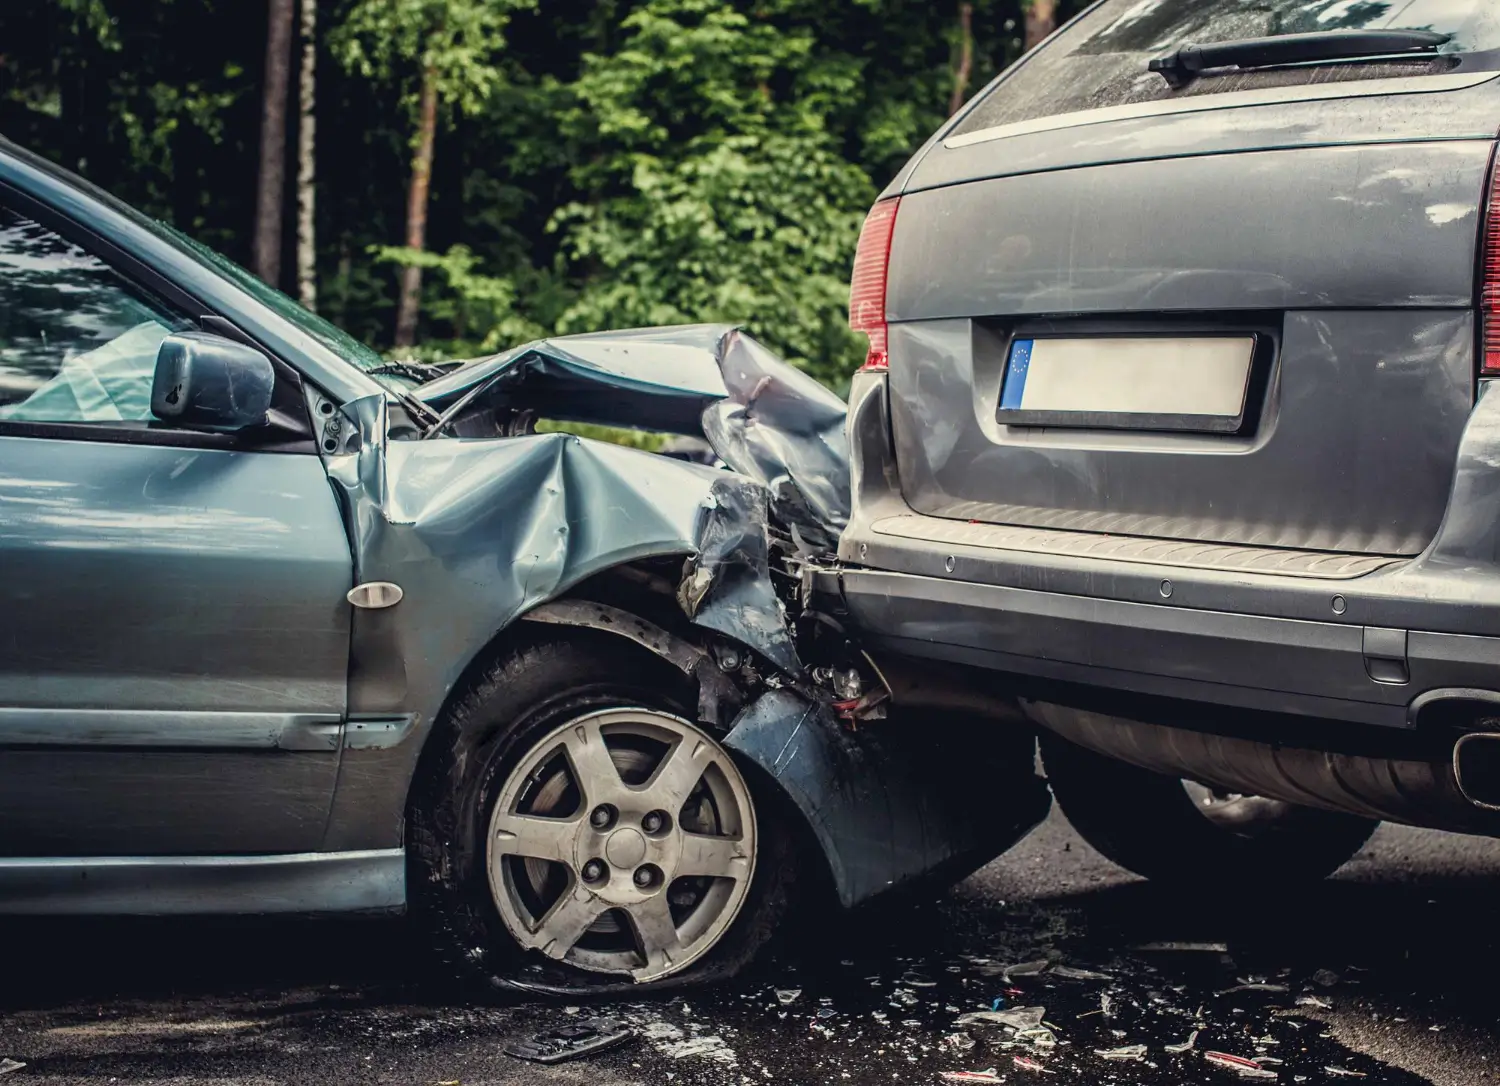
Tout véhicule motorisé (voiture, moto, scooter, camping-car, etc.) doit être assuré au minimum en responsabilité civile avec une assurance automobile.
Cette garantie couvre les dommages matériels et corporels causés à autrui lors d’un accident dont vous êtes responsable.
Exemple :
- Vous heurtez un autre véhicule en stationnant.
- Vous blessez un piéton ou un cycliste par inadvertance.
Pourquoi est-elle obligatoire ?
Parce que le risque routier est l’un des plus fréquents.
Sans assurance, vous encourez :
- Une amende pouvant atteindre 3 750 €,
- Une suspension de permis,
- Une immobilisation ou confiscation du véhicule.
Bon à savoir
L’assurance “au tiers” (obligatoire) peut être complétée par des garanties “tous risques”, “vol”, “incendie” ou “bris de glace” selon vos besoins. Un courtier peut vous aider à comparer les formules pour éviter de payer trop cher sans sacrifier votre protection.
2. L’assurance habitation : indispensable pour les locataires et les copropriétaires
Pour qui est-elle obligatoire ?
- Locataires : la loi impose la souscription d’une assurance multirisque habitation (MRH).
- Copropriétaires : depuis la loi Alur, ils doivent au minimum être couverts en responsabilité civile.
Les propriétaires occupants ne sont pas légalement contraints, mais c’est fortement recommandé.
Que couvre-t-elle ?
- Incendie, dégât des eaux, vol, vandalisme
- Responsabilité civile habitation (si vous causez des dommages à vos voisins ou au bâtiment)
- Catastrophes naturelles ou technologiques
Exemple :
- Une fuite d’eau chez vous provoque un dégât chez votre voisin.
- Un court-circuit déclenche un incendie dans votre logement.
Pourquoi ne pas s’en passer ?
Un seul sinistre peut coûter des milliers d’euros. L’assurance habitation évite de puiser dans vos économies et protège votre famille, votre logement et vos biens. Un courtier en assurance habitation peut vous orienter vers la formule la plus adaptée à votre profil (appartement, maison, résidence principale ou secondaire).
3. L’assurance santé (mutuelle) : bientôt indispensable pour tous
Pourquoi la souscrire ?
Même si elle n’est pas toujours strictement obligatoire, la complémentaire santé est devenue quasi indispensable pour faire face à la hausse des dépenses médicales.
La Sécurité sociale rembourse une partie des soins, mais le reste à charge peut vite grimper : optique, dentaire, hospitalisation, etc.
Ce qu’elle prend en charge
- Le ticket modérateur non remboursé par la Sécurité sociale
- Les dépassements d’honoraires
- Les frais non pris en charge (lunettes, prothèses, médecines douces…)
Pourquoi c’est crucial
- Pour les salariés du privé, la mutuelle d’entreprise est obligatoire depuis 2016.
- Pour les indépendants, retraités ou étudiants, il est vivement conseillé d’en souscrire une à titre individuel.
Un courtier en mutuelle peut vous aider à comparer les garanties (soins courants, hospitalisation, optique, dentaire) pour trouver le meilleur rapport couverture/prix selon votre âge et votre situation.
Pourquoi faire appel à un courtier en assurance pour particuliers ?
Choisir ses assurances n’a rien d’anodin : chaque contrat a ses spécificités, ses exclusions et ses tarifs.
Un courtier en assurances vous aide à :
- Identifier vos obligations légales selon votre profil (locataire, propriétaire, conducteur, salarié, retraité)
- Comparer les meilleures offres du marché, en toute impartialité
- Optimiser vos garanties sans surpayer
- Être accompagné dans la gestion de vos sinistres et l’évolution de vos besoins
Faire appel à un courtier, c’est gagner du temps, de l’argent et de la tranquillité d’esprit. Retrouvez notre article dédié aux avantages de faire appel à un courtier en assurance.
En résumé
Les trois assurances incontournables pour les particuliers sont :
- L’assurance auto, obligatoire dès qu’on possède un véhicule.
- L’assurance habitation, imposée aux locataires et copropriétaires.
- La complémentaire santé, quasi indispensable pour bien se soigner.
Et pour tout le reste : assurance vie, protection juridique, épargne retraite ou prévoyance, votre courtier peut vous guider vers les solutions les plus adaptées à votre situation.