Lorsque vous intervenez sur un bâtiment déjà construit, chaque opération peut fragiliser le bâti existant.
C’est là qu’intervient la garantie des existants, aussi appelée dommages aux existants.
Cette assurance protège les parties anciennes d’un bâtiment contre les dégradations causées par des travaux neufs.
C’est un levier essentiel de sécurité financière et juridique pour les professionnels du BTP, les maîtres d’ouvrage et les maîtres d’œuvre.
Qu’est-ce que la garantie des existants et à quoi sert-elle ?
Définition et rôle dans le secteur du BTP
La garantie des existants couvre les éléments déjà construits d’un bâtiment lorsqu’ils subissent des dommages causés par des travaux neufs. Elle s’applique notamment aux murs porteurs, planchers, fondations, charpentes et façades déjà en place. Son rôle : assurer la pérennité du bâti existant en cas de sinistre lié aux interventions nouvelles.
Pourquoi cette assurance concerne tous les chantiers de rénovation ?
Tout chantier de rénovation, d’extension ou de réhabilitation comporte un risque pour les structures existantes.
Même en respectant les règles de l’art, des incidents peuvent survenir : fissures, affaissements, infiltrations…
La garantie des existants permet d’éviter des conséquences financières lourdes et protège la réputation de l’entreprise.
La garantie des existants (valeur à dire d’expert) est-elle obligatoire ?
Non, la garantie des existants n’est pas une assurance obligatoire au sens de la loi.
Contrairement à la garantie décennale ou à l’assurance dommages-ouvrage, elle n’est pas imposée par le Code civil.
Cependant, elle est fortement recommandée dès lors que vos travaux concernent un bâtiment existant, notamment dans les cas suivants :
- rénovation totale ou partielle ;
- extension ou agrandissement d’un bâtiment existant ;
- réhabilitation ou restauration d’un ouvrage ancien ;
- ou tout chantier où les travaux neufs peuvent affecter les structures anciennes (murs, planchers, fondations, charpentes…).
Sans cette garantie, un dommage sur l’existant peut rester à la charge du professionnel ou du maître d’ouvrage.
Elle n’est donc pas obligatoire, mais elle est indispensable pour protéger vos chantiers et éviter tout risque financier.
Pourquoi cette garantie est-elle indispensable pour les professionnels du BTP ?
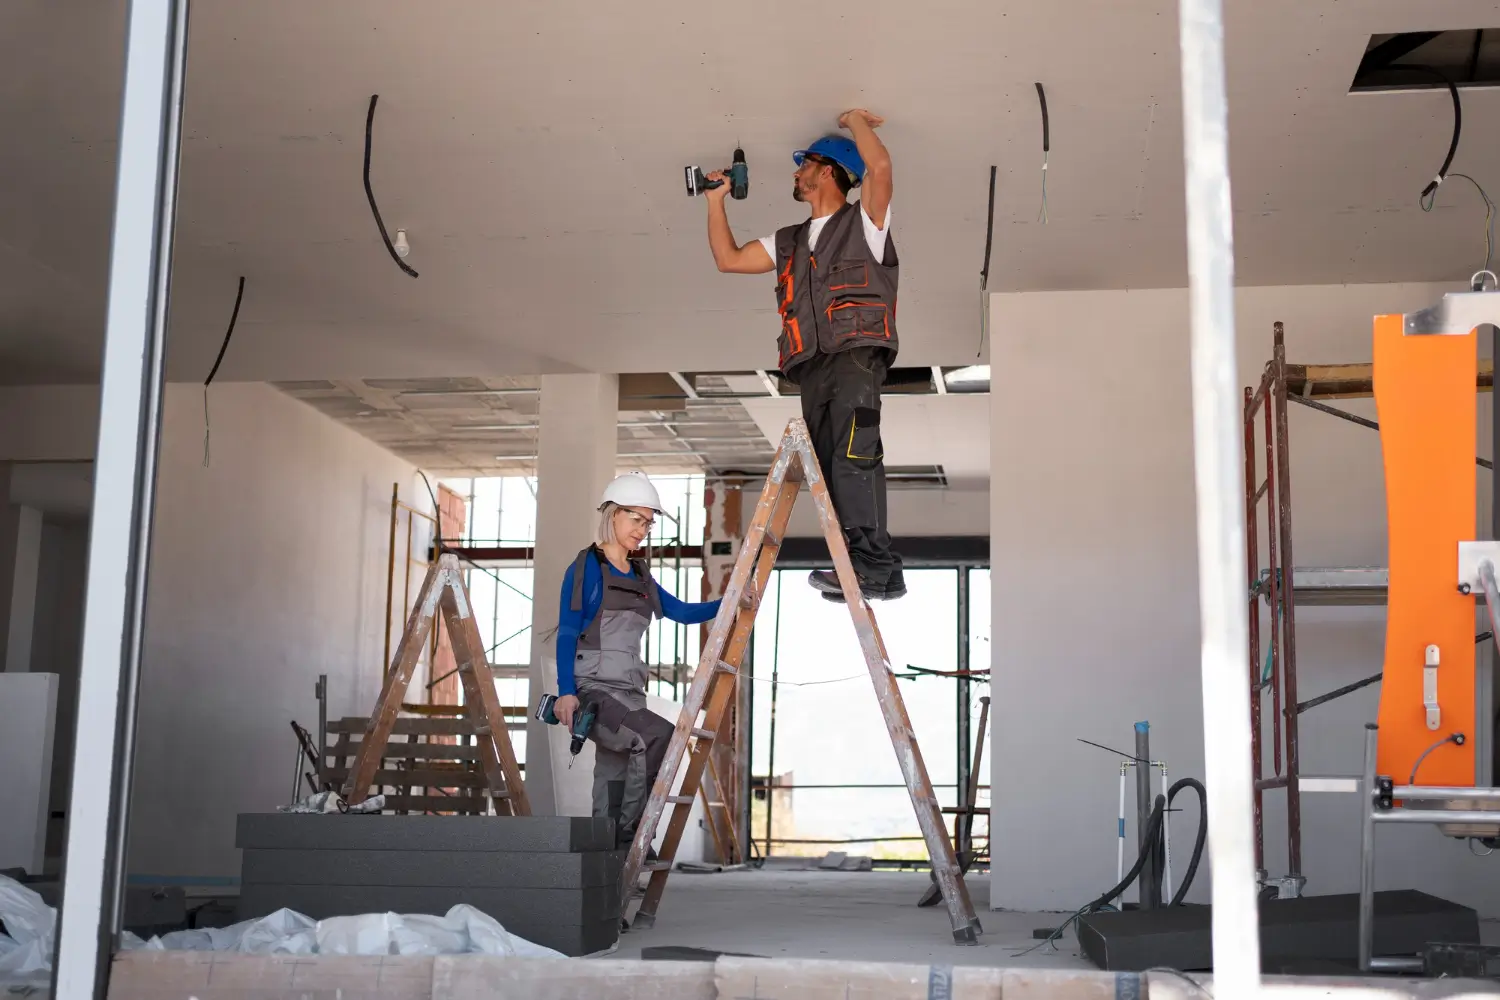
Dans les chantiers de rénovation ou d’extension, les risques de dégradation sont réels : vibrations, percements de murs porteurs, terrassements, infiltrations… Même avec les meilleures précautions, un sinistre sur l’existant peut vite coûter cher.
Sécurité financière et juridique
Cette garantie prend en charge les coûts de réparation en cas de dommages sur les parties existantes.
Sans couverture spécifique, le professionnel ou le maître d’ouvrage supporte seul le risque.
Sérénité pour le maître d’ouvrage et l’entreprise
Chacun connaît les limites exactes de la couverture. Cela évite les litiges et renforce la confiance entre les parties.
Gage de confiance et de sérieux
Souscrire cette garantie valorise votre image.
Elle prouve que vous anticipez les risques, que vous travaillez avec rigueur et que vous protégez vos chantiers comme vos clients.
En résumé : cette garantie vous permet de travailler en toute sérénité, tout en préservant la solidité du bâti existant et votre réputation professionnelle.
Qu’est-ce que la “valeur à dire d’expert” et comment fonctionne-t-elle ?
La mention “valeur à dire d’expert” désigne la méthode d’évaluation utilisée par les compagnies d’assurance.
Lorsqu’un sinistre survient, un expert indépendant intervient pour déterminer :
- la valeur réelle de l’existant avant le sinistre ;
- le lien direct entre le dommage et les travaux réalisés ;
- le montant d’indemnisation correspondant à une remise en état équitable.
Cette approche garantit transparence et impartialité.
Elle évite toute sous-évaluation ou surévaluation du sinistre, protégeant à la fois le maître d’ouvrage et l’entreprise de construction.
C’est une méthode reconnue qui assure une indemnisation juste et rapide.
Quelle est la différence entre la garantie des existants, la décennale et la TRC ?
De nombreuses entreprises pensent, à tort, que leur garantie décennale ou leur assurance Tous Risques Chantier (TRC) couvre automatiquement les existants.
Ce n’est pas toujours le cas.
Trois garanties complémentaires
| Type de garantie | Ce qu’elle couvre | Limite |
| Garantie décennale | Dommages affectant la solidité des ouvrages neufs ou transformés | Ne couvre pas les éléments anciens |
| TRC (Tous Risques Chantier) | Dommages matériels pendant la période des travaux | Peut exclure les existants ou limiter la couverture |
| Garantie des existants | Dommages causés aux parties anciennes par les travaux neufs | Protège spécifiquement les structures existantes |
Comment fonctionne la garantie des existants ?
Le mécanisme est simple et repose sur trois étapes essentielles :
1. Avant le chantier
Le contrat ou l’avenant d’assurance identifie les parties du bâtiment concernées et leur valeur estimée.
Cet inventaire est indispensable pour une couverture valide en cas de sinistre.
2. Pendant les travaux
Si un dommage survient, il doit être déclaré rapidement à l’assureur.
L’entreprise doit fournir tous les éléments nécessaires à l’expertise : photos, plans, rapports techniques…
3. Après le sinistre
L’expert mandaté évalue les dégâts selon la valeur à dire d’expert.
L’indemnisation est ensuite versée pour remettre les existants dans leur état initial.
Quels sont les chantiers concernés par la garantie des existants ?
La garantie des existants s’applique à tous les projets où les travaux neufs interagissent avec des structures déjà en place.
Exemples concrets :
- rénovation complète d’un immeuble ou d’une maison ancienne ;
- extension accolée à un bâtiment existant ;
- surélévation d’un immeuble ;
- réhabilitation d’un bâtiment historique ou patrimonial ;
- travaux en site urbain dense ou en milieu occupé.
Dès que vos interventions risquent d’affecter le bâti existant, cette garantie devient un bouclier financier et technique indispensable.
La garantie des existants (valeur à dire d’expert) est un pilier de sécurité pour tous les chantiers de rénovation, d’extension ou de réhabilitation.
Elle protège les structures déjà en place, assure une indemnisation juste en cas de dommage et renforce la confiance entre le professionnel et son client.
Avant de lancer vos prochains travaux, vérifiez que cette garantie figure bien dans votre contrat d’assurance.
Et si vous souhaitez un accompagnement sur mesure, notre cabinet de courtage en assurance BTP est à votre disposition pour sécuriser vos projets partout en France.
FAQ – Garantie des existants
Non, cette garantie n’est pas légalement obligatoire.
Elle n’est pas prévue par la loi, contrairement à la garantie décennale ou à l’assurance dommages-ouvrage.
Cependant, elle est fortement conseillée dès que les travaux touchent à un bâti existant, car un dommage sur les structures anciennes peut engager la responsabilité du constructeur.
La mention « valeur à dire d’expert » signifie qu’en cas de sinistre, un expert indépendant détermine la valeur réelle des existants endommagés avant le sinistre et chiffre les réparations à effectuer.
Cette évaluation garantit une indemnisation juste, objective et adaptée à la réalité du chantier.
La garantie décennale couvre les ouvrages neufs et les éléments modifiés qui compromettent la solidité ou l’usage du bâtiment.
La garantie des existants, elle, protège les parties anciennes affectées par les travaux neufs.
Ces deux garanties sont donc complémentaires.
Selon le chantier, la garantie peut être souscrite :
– soit par le maître d’ouvrage, dans le cadre d’une police globale de chantier ;
– soit par l’entreprise du BTP, via son contrat d’assurance professionnelle.
Un courtier spécialisé aide à définir la formule la plus adaptée à votre profil et à vos projets.
Elle s’applique dès lors qu’un dommage matériel touche les parties anciennes d’un bâtiment et que ce dommage est directement lié à l’exécution des travaux neufs.
Exemples : fissures sur un mur porteur, affaissement du plancher, infiltration après percement ou reprise de maçonnerie.
Prévenez votre assureur dès la découverte du dommage.
Joignez des photos, les devis, les plans du chantier et les rapports d’état initial.
Une déclaration rapide et complète accélère l’indemnisation.